

Actualitate
ANAF are acum o bază de date privind gestionarea riscului de rambursare necuvenită a TVA. Cum poate ajunge o firmă acolo


ANAF a realizat o procedură privind soluționarea deconturilor de TVA cu opțiune de rambursare, conform unui ordin al Fiscului (352/2022). Conform consultantului fiscal Adrian Bența, această procedură se va aplica începând cu deconturile de TVA depuse după data de 1 februarie 2022.

Adrian Benta – consultantFoto: StartupCafe.ro
Elementul principal al procedurii, spune el, constă în reglementarea constituirii și gestionării unei baze de date prin care se dorește gestionarea riscului de rambursare necuvenită a TVA, în care sunt înscrise persoanele impozabile ce din perspectiva organelor fiscale, pot reprezenta un risc fiscal privind o rambursare necuvenită de TVA.
Această bază de date conține informații privind numele și denumirea persoanei impozabile, codul de înregistrare în scopuri de TVA, numărul și data referatului prin care a fost introdusă respectiva persoană în baza de date, motivele privind înregistrarea în baza de date, sau după caz, radierea din baza de date.
Cum poate ajunge o firmă în acea bază de date
Principalele elemente ce reprezintă motive de risc fiscal ce vor duce la înregistrarea unei persoane impozabile în această bază de date sunt:
- Organele fiscale primesc documente oficiale de la alte instituții, iar din informațiile furnizate rezultă un risc de rambursare necuvenită a TVA.
- În cadrul acțiunilor de control fiscal, s-au constatat fapte care pot întruni elementele constitutive ale unor infracțiuni de natură fiscală.
- Cu ocazia inspecției fiscale ulterioare rambursării, au fost stabilite diferențe mai mari de 10% din suma rambursată, dar nu mai puțin de 50.000 lei pentru fiecare decont de TVA ce a făcut obiectul inspecției ulterioare.
- S-au constatat neconcordanțe semnificative verificate și confirmate de organul fiscal între informațiile generate de formularul 394 și formularul 390 în legătură cu partenerii de afaceri.
Procedura reglementează și radierea persoanelor din această bază de date, iar baza de date trebuie actualizată anual, până la data de 31 ianuarie din anul următor.
Ordinul este structurat și foarte bine procedurat pentru soluționarea deconturilor de TVA cu opțiune de rambursare, în funcție de mărimea contribuabilului. Adrian Bența a identificat două fluxuri documentare, respectiv:
- Procedură de soluționare a deconturilor de TVA cu opțiune de rambursare la solicitările contribuabililor mari și mijlocii;
- Procedură de soluționare a deconturilor de TVA cu opțiune de rambursare la solicitările contribuabililor mici sau persoanelor fizice ce desfășoară activități independente.
Procedurile sunt ample, țin cont de multiple situații ce pot apărea în practică, inclusiv lichidare, dizolvare, iar eventualul contribuabil nemulțumit de modul în care s-a soluționat, poate aplica procedura contestației actului administrativ fiscal.

Salon HARMONY, str Cantacuzino din Ploiești (intersecția Moș Craciun )
Servicii oferite :
– micropigmentare sprâncene
-extensii gene
– coafor
-unghii gel
-Cosmetica / tratamente cosmetice
– sala Fitness pt femei
FACEBOOK: https://www.facebook.com/Harmony-Beauty-Salon-278929815636909/


M+S și fulgul de nea spun lucruri diferite despre cauciucurile all season: Ce trebuie verificat înainte de cumpărare
Sursa foto: magnific.com La prima vedere, două anvelope all season pot părea aproape identice. Au aceeași dimensiune, prețuri apropiate și...

Factori care influențează prețul unui geam termopan
Ferestrele termopan sunt o investiție importantă și necesară pentru orice locuință, iar prețul acestora poate varia în funcție de caracteristici,...

Arta întâlnește tehnologia: HONOR devine partener în noul sezon Art Safari New Museum
Tabletele și accesoriile HONOR completează experiența de vizitare în noul sezon Art Safari New Museum, oferind publicului acces interactiv la...

Cum alegi accesorii de calitate pentru dispozitive cu acumulator
Accesoriile potrivite fac diferența între o experiență sigură și una problematică atunci când vine vorba despre dispozitive cu acumulator. De...

Cât costă construirea unei hale industriale?
Costul unei hale industriale nu poate fi stabilit corect numai pe baza suprafeței. Două hale cu aceeași dimensiune pot avea...
Monsson Trading sponsorizează cu 3 milioane de lei modernizarea Secției de Terapie Intensivă Pediatrică din Constanța
Furnizorul de energie Monsson Trading finanțează cu 3.000.000 de lei modernizarea integrală a Secției de Terapie Intensivă Pediatrică din cadrul...

Aparatul Karcher defect: ce verifici înainte de service
Un aparat Karcher care se oprește, pierde presiune sau aspiră slab anunță de obicei o problemă care se agravează. Iată...

Debit și credit sunt termeni simpli până când apar în contexte diferite
Cuvintele debit și credit apar în extrasul de cont, în contabilitate, pe carduri și în discuțiile despre împrumuturi. Tocmai această...

Înmormântarea, pas cu pas: ce presupune organizarea unei ceremonii funerare
Nimeni nu își dorește să fie în situația în care primește vestea că un membru al familiei a decedat. Este...

Corporate travel management pentru deplasări de business mai bine controlate
Serviciile de corporate travel management ajută companiile să gestioneze mai eficient deplasările angajaților, de la rezervarea zborurilor și a hotelurilor...
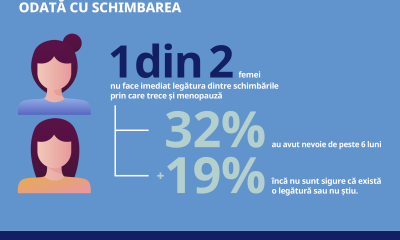

Sondaj Novo România: greutatea, schimbarea cea mai des observată la menopauză
Aproape jumătate dintre femei se învinovățesc pentru schimbările corporale din menopauză București, 23 septembrie 2026. Aproape jumătate (47%) dintre femeile...

Samsung dă startul lansării oficiale One UI 9, aducând cele mai noi experiențe Galaxy pe mai multe dispozitive
Galaxy AI îmbunătățit ajută utilizatorii să facă, să creeze și să înțeleagă mai mult pe toate dispozitivele București, 22...

De ce internetul merge perfect lângă router și slab în camera de alături
O conexiune rapidă la internet nu garantează automat Wi-Fi bun în fiecare colț al casei. Poți avea viteză foarte bună...

Unde nu a răsărit rapița? AEROCROP identifică zonele afectate cu ajutorul dronei
Compania românească AEROCROP monitorizează parcelele din aer, realizează rapoarte privind starea culturii și poate interveni cu drona agricolă pentru însămânțarea...

Cum se întreține o rochie de seară din satin ca să arate impecabil ani la rând?
Dimineața de după o nuntă are ritualul ei. Pantofii zac lângă ușă, agrafele sunt împrăștiate prin baie, iar rochia de...

Cum compari mai liniștit opțiunile pentru următoarea mașină
Piața mașinilor rulate din România se mișcă repede, iar deciziile se iau de multe ori sub presiunea timpului. Un anunț...

Afacerile pornite de acasă devin o opțiune pentru tot mai mulți craioveni
Pentru multe proiecte mici, prima investiție nu mai este un spațiu comercial. Un birou amenajat într-o cameră, o masă pentru...

Birocrația poate consuma timp prețios la începutul unei afaceri
Un fondator aflat la început poate pierde ore întregi între formulare, modele găsite online și informații care se referă la...

Ora exactă în UK după Brexit – s-a schimbat ceva?
Brexit nu a schimbat fusul orar al Regatului Unit. Marea Britanie continuă să folosească ora Greenwich Mean Time (GMT) în...

Toalete și facilități sanitare la evenimentele corporative și lansarile de brand
Tot mai multe companii aleg locații neconvenționale pentru lansări de produs, evenimente corporative sau petreceri private: un depozit industrial reamenajat,...
-
 Diverseacum 2 săptămâni
Când preparatul părăsește bucătăria, intră în scenă ambalajul: soluțiile Snick Ambalaje – află tot aici
-
 Politicacum 2 săptămâni
Nicușor Dan a ales experiența europeană. Siegfried Mureșan, nominalizat premier într-un moment dificil pentru România
-
 Uncategorizedacum 2 săptămâni
Novo Nordisk intră într-o nouă etapă de dezvoltare, susținută de rebrandingul „Novo” și de actualizarea culturii organizaționale
-
Economicacum 7 zile
Monsson Trading sponsorizează cu 3 milioane de lei modernizarea Secției de Terapie Intensivă Pediatrică din Constanța
-
Actualitateacum 2 săptămâni
Toalete și facilități sanitare la evenimentele corporative și lansarile de brand
-
 Uncategorizedacum 2 săptămâni
Bulk SMS pentru IMM
-
Uncategorizedacum 2 săptămâni
Ora exactă în UK după Brexit – s-a schimbat ceva?
-
 Uncategorizedacum 2 săptămâni
HONOR a prezentat dispozitive pentru creație cinematografică pe mobil la Festivalul Internațional de Film de la Veneția