

Actualitate
Ce faci în situația restituirii impozitului pe dividende plătit în plus la ANAF/ Ce spune ordinul Fiscului din Monitorul oficial

Există posibilitatea ca societățile să distribuie dividende trimestrial în baza unor situații financiare întocmite trimestrial prin Legea nr. 163/2018.
Adrian BentaFoto: StartupCafe.ro
„Desigur, pentru plata dividendelor trimestriale se reține și se plătește impozit pe dividende până în data de 25 a lunii următoare celei în care s-au efectuat plățile de dividende”, arată consultantul fiscal Adrian Bența într-o analiză a sa.
- Legea prevede faptul că dacă prin situațiile financiare anuale rezultă că dividendele plătite pe parcursul anului sunt în sumă mai mare decât s-ar cuveni în baza situațiilor financiare anuale atunci beneficiarii dividendelor au un termen de 60 de zile să restituie dividendele necuvenite.
„Din punct de vedere fiscal, când se identifică această situație, dividendele plătite către participanții la societate în baza situațiilor financiare trimestriale sunt mai mari decât cele cuvenite, decât valoarea dividendelor în baza situațiilor financiare anuale, observăm că și impozitul pe dividend plătit către bugetul de stat pentru plățile trimestriale de dividende este mai mare decât impozitul pe dividendele cuvenite către participanții la societate determinat în baza situațiilor financiare anuale”, a precizat Bența.
Prin OpANAF nr. 765/2022 (publicat miercuri în Monitorul oficial) se adoptă procedura de restituire/regularizare a impozitului pe dividend plătit în plus având în vedere situația descrisă anterior.
Ce faci în situația restituirii impozitului pe dividende plătit în plus
În situația în care un plătitor de dividende se află în această situație de restituire a impozitului pe dividende plătit în plus către bugetul de stat, procedura fiscală de urmat, potrivit lui Bența, este:
- Depune o declarație rectificativă privind impozitul pe dividend plătit în plus;
- Ulterior depunerii declarației rectificative se depune la organul fiscal competent cererea de restituire/regularizare a impozitului pe dividend. Această cerere este formular tipizat și este elementul principal al acestei proceduri fiscale, adoptată prin prezentul act normativ.
De reținut:
- Cererea de restituire/de regularizare a impozitului pe dividend se poate depune doar după ce beneficiarii de dividende restituie către societate dividendele achitate în plus;
- Cererea poate fi depusă într-un termen de 5 ani, termenul general de prescripție a dreptului de restituire prevăzut în Codul de procedură fiscală;
- În cazul în care contribuabilul înregistrează obligații fiscale restante, inclusiv amenzi datorate bugetului de stat, mai întâi se efectuează compensarea sumelor restante și apoi se va regulariza diferența;
- În cererea de restituire a sumelor se va menționa contul bancar unde contribuabilul dorește să i se restituie diferența de impozit.

Salon HARMONY, str Cantacuzino din Ploiești (intersecția Moș Craciun )
Servicii oferite :
– micropigmentare sprâncene
-extensii gene
– coafor
-unghii gel
-Cosmetica / tratamente cosmetice
– sala Fitness pt femei
FACEBOOK: https://www.facebook.com/Harmony-Beauty-Salon-278929815636909/

BAC IN MY MIND – Literatura de Bacalaureat prinde viață pe scena Teatrului Amzei, într-un festival dedicat adolescenților
În perioada 23–25 octombrie 2026, Asociația JG Victory of Art organizează, la Teatrul Amzei din București, festivalul „BAC IN MY...

Vânzări record pentru SGS Group în trimestrul 3 din 2026
București, 23 octombrie 2026 – SGS România, lider în servicii de testare, inspecție și certificare, a anunțat o creștere record...

Gummies Wellosophy de la Oriflame pentru păr, piele și unghii: frumusețe din interior spre exterior
Poți avea serul potrivit, masca de păr preferată și o rutină de skincare pe care o respecți aproape religios. Și...

Vrei un televizor nou? Iată cinci aspecte mai importante decât specificațiile
Un ghid practic al tehnologiilor de imagine, mișcare, procesare și sunet care fac diferența în vizionarea de zi cu zi...

Nadia Comăneci, la podcastul „Pe Drept Cuvânt”: „Tabela nu putea afișa nota 10. Toată lumea credea că e imposibil.”
În anul în care România celebrează 50 de ani de la Montreal, „Zeița” gimnasticii vorbește, în dialog cu Florentin Țuca,...

Ce costuri trebuie luate în calcul pe lângă tariful de închiriere a unei nacele?
Oferta pentru o nacelă vine pe e-mail și arată impecabil, cu un preț pe zi care intră lejer în buget....

ING Bank România lansează refinanțarea 100% online, direct din Home’Bank
ING Bank lansează opțiunea de refinanțare 100% online, direct din Home’Bank, prin creditul de nevoi personale ING Personal. Clienții își...

Suspensia și direcția. Semnele de uzură pe drumurile din Ilfov
Dacă vrei să înțelegi de ce suspensia mașinilor din Ilfov se uzează mai repede decât media, e suficient să conduci...

Meniul de toamnă în restaurante: 7 ingrediente de sezon pe care bucătarii le aprovizionează de la Selgros
Odată cu venirea toamnei, meniurile restaurantelor se îndreaptă spre preparate mai consistente: supe-cremă, tocane gătite lent, fripturi la cuptor sau...

Cu 60% mai multe cereri de negociere cu băncile și IFN-urile, trimise de consumatori către CSALB
20 octombrie București. În primele 9 luni din acest an consumatorii au trimis către Centrul de Soluționare Alternativă a Litigiilor...

Aircash lansează cardurile virtuale gratuite: o nouă opțiune pentru plățile de zi cu zi
O singură aplicație, mai multe moduri de plată. Aircash lansează carduri virtuale Mastercard gratuite, pe care utilizatorii le pot crea...
Lipsa de șoferi profesioniști apasă pe transportul rutier: ce caută azi un șofer C+E la un angajator
Transportul rutier european are nevoie de tot mai mulți oameni la volan, iar piața muncii nu ține pasul. Pentru cei...

Cum folosești datele financiare din piață pentru campanii disruptive de atragere a clienților
Lansarea unei campanii de promovare pe baza intuiției sau a copierii reclamelor rulate de concurenți duce la blocarea bugetului în...
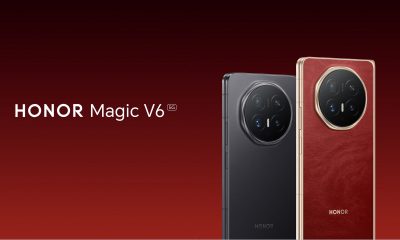

HONOR Magic V6 transformă productivitatea în mișcare: mai mult spațiu de lucru, multitasking și AI pe un smartphone pliabil
Ecranul generos, utilizarea simultană a trei aplicații și instrumentele AI facilitează gestionarea documentelor și a activităților profesionale în deplasare ...


Principaux Avantages des Services Logiciels sur Mesure en France
Le développement logiciel sur mesure consiste à concevoir une application étroitement alignée sur les processus, les utilisateurs et les systèmes...

Unde găsești mocasini de bărbați de brand în România
Mocasinii au ieșit de mult din zona încălțămintei de vacanță. Sunt adesea integrați în ținutele de la birou, purtați cu...
Motivele pentru care trebuie sa aiba loc auditul financiar
Intr-un mediu economic dinamic, in care deciziile trebuie luate rapid si responsabil, auditul financiar reprezinta un instrument esential pentru mentinerea...

De ce mulți români ajung la dentist abia când apare durerea? Problemele dentare ascunse care pot fi descoperite prin investigații imagistice
Absența durerii nu înseamnă întotdeauna că dinții sunt sănătoși. Numeroase probleme dentare pot evolua fără simptome evidente, iar atunci când...

Telefonul poate rămâne în buzunar: HONOR Watch 6 simplifică interacțiunile de zi cu zi
De la apeluri și notificări la control prin gesturi, înregistrări vocale și plăți contactless, HONOR Watch 6 oferă acces rapid...

Vă puteți păstra fișierele în siguranță? Sfaturi practice pentru protecția datelor
Fotografii, documente, înregistrări sau proiecte profesionale – în prezent, stocăm o cantitate enormă de date pe dispozitivele noastre, iar acestea...
-
 Uncategorizedacum 3 săptămâni
Axis BootCamp 2026: demonstrații tehnice și experiență practică la Snagov
-
 Socialacum 2 săptămâni
Ce obiecte se pun în sicriu și ce semnificație au?
-
 Diverseacum 3 săptămâni
Harta-firmelor.ro: platforma gratuită care arată cine se află în spatele companiilor din România
-
 Diverseacum 3 săptămâni
Experiențe negative cu rent a car în Cluj, ce să înveți din ele?
-
 Diverseacum 2 săptămâni
Cum recunoști un parfum premium și persistent? Descoperă Possess Intense pentru ea și pentru el
-
 Uncategorizedacum 2 săptămâni
Wegovy® a redus grăsimea din ficat la valori normale la aproape 9 din 10 participanți cu obezitate și steatoză, într-o analiză prezentată la EASD 2026
-
 Uncategorizedacum 3 săptămâni
HONOR a lansat în China HONOR Magic9 Pro Max, cu un flux profesional complet pentru producție cinematografică dezvoltat împreună cu ARRI
-
Socialacum O săptămână
De ce mulți români ajung la dentist abia când apare durerea? Problemele dentare ascunse care pot fi descoperite prin investigații imagistice