

Actualitate
Legislația e-Factura nu e completă: facturi dublate, amendă nelimitată, unii contribuabili vor fi sancționați de două ori / Consultanții Fiscali cer lămuriri

Economia românească și legislația fiscală este mult mai complexă decât își imaginează Guvernul. Din 2024, e-Factura este obligatorie în relația business-to-business, inclusiv pentru PFA. Asta spune Legea noilor taxe a Guvernului Ciolacu (L296/2023).

e-FacturaFoto: Ammentorp | Dreamstime.com
Camera Consultanților Fiscali (CCF) a trimis un document către Ministerul Finanțelor în care cere lămuriri cu privire la o serie de aspecte practice ce țin de interpretare, iar unele lucruri arată că Legea noilor taxe nu este completă în privința aplicării e-Factura. Asta în condițiile în care mai este o lună și jumătate până la aplicare.
Problema facturilor care cuprind elemente în afara sferei TVA
De exemplu, este o problemă emitererea în sistemul RO e-Factura a facturilor care cuprind și elemente în afara sferei TVA. Se dorește respectarea regulilor instituite prin OUG 120/2021, adică a specificațiilor tehnice şi de utilizare a elementelor de bază ale facturii electronice așa cum sunt prevăzute de standardul european.
Conform Camerei Consultanților Fiscali, respectarea acestor specificații tehnice pare să genereze dublarea facturilor care conțin atât operațiuni taxabile sau scutite de TVA, cât și operațiuni care nu fac obiectul TVA (în afara sferei TVA), emise de către contribuabili în situații cum sunt următoarele:
- facturarea contravalorii tichetelor de masă (operațiune care nu face obiectul TVA) și a comisionului pentru emiterea tichetelor (operațiune taxabilă);
- facturarea serviciului de restaurant și a bacșișul aferent (pentru un singur bon fiscal/factură);
- facturarea prestărilor de servicii sau a livrărilor de bunuri și a garanției de bună execuție aferente;
- facturarea serviciilor de cazare și a taxei hoteliere colectate de prestator în numele instituției publice locale;
- facturarea consumului de apă și a taxei municipale de apă uzată colectată de distribuitorul de utilități în numele instituției publice locale
- facturarea de către prestatorul de servicii de telefonie a tarifului pentru abonament împreună cu posibile penalități datorate de consumator etc.
Astfel, respectarea specificațiilor tehnice şi de utilizare a elementelor de bază ale facturii electronice, așa cum sunt prevăzute în standardul european, conduce la emiterea a două facturi pentru operațiuni de tipul celor exemplificate mai sus (operațiuni taxabile și/sau scutite de TVA și operațiuni care nu fac obiectul TVA):
1. o primă factură pentru operațiunea taxabilă (i.e. contravaloarea apei potabile consumate/contravaloarea comisionului emitere tichete masă/contravaloarea serviciului de restaurant…, etc.), care va conține identificatorul de TVA al Vânzătorului
2. o a doua factură pentru operațiunea care nu face obiectul TVA (i.e. contravaloare taxă municipală apă uzată/contravaloare tichete masă/contravaloare bacșiș…, etc.), care nu va conține identificatorul de TVA al Vânzătorului, deși entitatea emitentă a facturii este înregistrată în scop de TVA în România.
Problema emiterii de facturi în sistemul RO e-Factura de către persoanele impozabile care au codul de TVA anulat de organele fiscale
Conform Camerei Consultanților Fiscali, legislația nu prevede, în momentul de față, dacă persoanele impozabile care au codul de TVA anulat de organele fiscale au sau nu obligația de a emite facturi cu TVA pentru operațiunile taxabile.
Consultanții vor să știe dacă aceste persoane vor avea obligația de a emite facturi în sistemul RO e-Factura și, în cazul unui răspuns pozitiv, ce cod al categoriei de TVA (S – Cotă normală/redusă sau O – Nu face obiectul TVA) va fi folosit de către furnizor/prestator pentru generarea facturii electronice, astfel încât aceasta să fie validată de sistem.
Problema emiterii de facturi de către beneficiar în numele și în contul furnizorului sau de către un terț
În cadrul specificațiilor tehnice, consultanții nu regăsăsesc reguli specifice/termeni operaționali specifici pentru situațiile în care facturile sunt emise de beneficiar/sau de un terț în numele și în contul furnizorului/prestatorului în baza unui acord semnat în prealabil sau în urma unei notificări adresate organului fiscal competent.
Ministerul Finanțelor este rugat să indice dacă facturile electronice (fișierele de tip XML) pot fi emise de beneficiari/terți în numele și în contul furnizorilor/prestatorilor, iar în cazul unui răspuns pozitiv, care sunt specificațiile tehnice pe care o astfel de factură electronică va trebui să le respecte și care este modalitatea efectivă de transmitere a unei astfel de facturi.
Sancțiune disproporțională la e-Factura: nu se sancționează fapta / Valoarea amenzii: nelimitată
Se introduce de la data de 1 iulie 2024 o amendă aplicabilă beneficiarului, persoană impozabilă stabilită în România, egală cu cuantumul TVA înscrisă într-o factură emisă de un operator economic stabilit în România, care este primită și înregistrată de beneficiar altfel decât prin intermediul sistemului RO e-Factura.
„Considerăm rezonabil și corect, din perspectiva juridică, să fie sancționată fapta, indiferent de suma facturată, cu o amendă al cărei cuantum se stabilește în funcție de împrejurările și circumstanțele săvârșirii acesteia, respectiv gradul de pericol social al faptei, așa cum de altfel prevede și principiul general reglementat în materie contravențională (art. 5 din OG 2/2001). Ori în cazul de față, amenda aplicată beneficiarului este proporțională cu suma facturată de furnizor, prin urmare nu se sancționează fapta ci mai degrabă este reglementat un altfel de mecanism care poate induce ideea eronată că TVA nu este deductibilă”, spune CCF.
CCF a constatat că voința legiuitorului a fost însă tocmai aceea de a nu respecta principiile de bază ale stabilirii cuantumului amenzii, astfel că în articolul nou introdus (LXV ref. 13^2 din OG 120/2021) acesta face derogare de la art. 8 alin. (2) lit. a) din OG 2/2001 privind regimul juridic al contravențiilor, în scopul că nivelul acestei amenzi să poată depăși chiar și nivelul maxim al amenzilor contravenționale de 100.000 lei, prevăzut la această literă a).
De fapt nivelul amenzii fiind egal cu valoarea TVA din factură, acesta este practic nelimitat.
„Având în vedere însă că derogarea nu s-a făcut și de la un alt care prevede posibilitatea contravenientului de a achita jumătate din nivelul minim al amenzii aplicate, în termen de 15 zile de la comunicarea procesului verbal, rămâne neclară aplicarea acestui articol, mai ales că
este neclar și dacă nivelul minim al amenzii, acela de 25 lei (prevăzut la art. 8 alin. (2) partea dispozitivă), de la care nu s-a făcut derogare, precum și dispozițiile art. 13^3 nou introdus prin care se stabilește că toate celelalte dispoziții ale OG 2/2001, de la care nu se face derogare expresă, sunt aplicabile în cazul contravențiilor de la art.13^2 din OG 120/2021″, arată CCF.
În măsura în care totuși această prevedere va fi păstrată, CCF înțelege din textul de lege că amenda va fi aplicabilă oricărei persoane impozabile, indiferent dacă este mică întreprindere sau o persoană înregistrată în scopuri de TVA, ceea ce desigur este de natură să aducă prejudicii majore micilor întreprinderi pentru care conformarea fiscală este mai dificilă, dacă luăm în considerare accesul la digitalizare, inclusiv internet în unele zone ale țării, dar și capacitatea acestora redusă de a aloca resursele materiale și umane pe care le impune conformarea fiscală în acest caz.
Dublă sancțiune pentru unii antreprenori
În plus, în cazul persoanelor care au drept de deducere integral, măsura constituie o dublă sancțiune.
Pe de o parte, coroborând prevederile nou introduse de la 1 iulie 2024, s-ar putea interpreta că acestea sunt private de dreptul de deducere a TVA (chiar dacă vor îndeplini condițiile de fond pentru exercitarea acestui drept, conform jurisprudenței constante a CJUE).
Dacă aceștia nu vor deduce TVA, vor fi dublu sancționați și prin aplicarea amenzii egale cu valoarea TVA înscrisă în factură (plecând de la presupunerea că au primit o factură cu TVA, dar nu prin intermediul sistemului RO e-Factura).
Totuși, subliniem că dreptul de deducere nu poate fi condiționat numai de conținutul facturii sau de modul ei de transmitere de către furnizor, respectiv de primire de către beneficiar, întrucât aceasta ar contraveni flagrant jurisprudenței CJUE.
Vezi întreaga scrisoare cu problemele e-Factura pe care a trimis-o CCF la Ministerul Finanțelor pentru a fi rezolvate
Sursă Foto: Dreamstime.com

Salon HARMONY, str Cantacuzino din Ploiești (intersecția Moș Craciun )
Servicii oferite :
– micropigmentare sprâncene
-extensii gene
– coafor
-unghii gel
-Cosmetica / tratamente cosmetice
– sala Fitness pt femei
FACEBOOK: https://www.facebook.com/Harmony-Beauty-Salon-278929815636909/

BAC IN MY MIND – Literatura de Bacalaureat prinde viață pe scena Teatrului Amzei, într-un festival dedicat adolescenților
În perioada 23–25 octombrie 2026, Asociația JG Victory of Art organizează, la Teatrul Amzei din București, festivalul „BAC IN MY...

Vânzări record pentru SGS Group în trimestrul 3 din 2026
București, 23 octombrie 2026 – SGS România, lider în servicii de testare, inspecție și certificare, a anunțat o creștere record...

Gummies Wellosophy de la Oriflame pentru păr, piele și unghii: frumusețe din interior spre exterior
Poți avea serul potrivit, masca de păr preferată și o rutină de skincare pe care o respecți aproape religios. Și...

Vrei un televizor nou? Iată cinci aspecte mai importante decât specificațiile
Un ghid practic al tehnologiilor de imagine, mișcare, procesare și sunet care fac diferența în vizionarea de zi cu zi...

Nadia Comăneci, la podcastul „Pe Drept Cuvânt”: „Tabela nu putea afișa nota 10. Toată lumea credea că e imposibil.”
În anul în care România celebrează 50 de ani de la Montreal, „Zeița” gimnasticii vorbește, în dialog cu Florentin Țuca,...

Ce costuri trebuie luate în calcul pe lângă tariful de închiriere a unei nacele?
Oferta pentru o nacelă vine pe e-mail și arată impecabil, cu un preț pe zi care intră lejer în buget....

ING Bank România lansează refinanțarea 100% online, direct din Home’Bank
ING Bank lansează opțiunea de refinanțare 100% online, direct din Home’Bank, prin creditul de nevoi personale ING Personal. Clienții își...

Suspensia și direcția. Semnele de uzură pe drumurile din Ilfov
Dacă vrei să înțelegi de ce suspensia mașinilor din Ilfov se uzează mai repede decât media, e suficient să conduci...

Meniul de toamnă în restaurante: 7 ingrediente de sezon pe care bucătarii le aprovizionează de la Selgros
Odată cu venirea toamnei, meniurile restaurantelor se îndreaptă spre preparate mai consistente: supe-cremă, tocane gătite lent, fripturi la cuptor sau...

Cu 60% mai multe cereri de negociere cu băncile și IFN-urile, trimise de consumatori către CSALB
20 octombrie București. În primele 9 luni din acest an consumatorii au trimis către Centrul de Soluționare Alternativă a Litigiilor...

Aircash lansează cardurile virtuale gratuite: o nouă opțiune pentru plățile de zi cu zi
O singură aplicație, mai multe moduri de plată. Aircash lansează carduri virtuale Mastercard gratuite, pe care utilizatorii le pot crea...
Lipsa de șoferi profesioniști apasă pe transportul rutier: ce caută azi un șofer C+E la un angajator
Transportul rutier european are nevoie de tot mai mulți oameni la volan, iar piața muncii nu ține pasul. Pentru cei...

Cum folosești datele financiare din piață pentru campanii disruptive de atragere a clienților
Lansarea unei campanii de promovare pe baza intuiției sau a copierii reclamelor rulate de concurenți duce la blocarea bugetului în...

HONOR Magic V6 transformă productivitatea în mișcare: mai mult spațiu de lucru, multitasking și AI pe un smartphone pliabil
Ecranul generos, utilizarea simultană a trei aplicații și instrumentele AI facilitează gestionarea documentelor și a activităților profesionale în deplasare ...


Principaux Avantages des Services Logiciels sur Mesure en France
Le développement logiciel sur mesure consiste à concevoir une application étroitement alignée sur les processus, les utilisateurs et les systèmes...

Unde găsești mocasini de bărbați de brand în România
Mocasinii au ieșit de mult din zona încălțămintei de vacanță. Sunt adesea integrați în ținutele de la birou, purtați cu...
Motivele pentru care trebuie sa aiba loc auditul financiar
Intr-un mediu economic dinamic, in care deciziile trebuie luate rapid si responsabil, auditul financiar reprezinta un instrument esential pentru mentinerea...

De ce mulți români ajung la dentist abia când apare durerea? Problemele dentare ascunse care pot fi descoperite prin investigații imagistice
Absența durerii nu înseamnă întotdeauna că dinții sunt sănătoși. Numeroase probleme dentare pot evolua fără simptome evidente, iar atunci când...

Telefonul poate rămâne în buzunar: HONOR Watch 6 simplifică interacțiunile de zi cu zi
De la apeluri și notificări la control prin gesturi, înregistrări vocale și plăți contactless, HONOR Watch 6 oferă acces rapid...

Vă puteți păstra fișierele în siguranță? Sfaturi practice pentru protecția datelor
Fotografii, documente, înregistrări sau proiecte profesionale – în prezent, stocăm o cantitate enormă de date pe dispozitivele noastre, iar acestea...
-
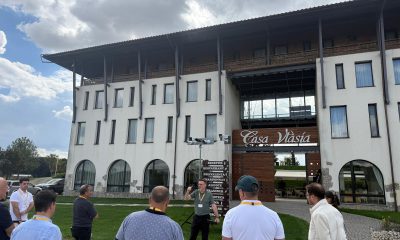
 Uncategorizedacum 3 săptămâni
Axis BootCamp 2026: demonstrații tehnice și experiență practică la Snagov
-
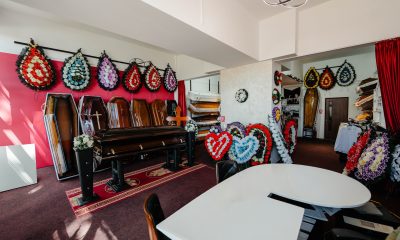
 Socialacum 2 săptămâni
Ce obiecte se pun în sicriu și ce semnificație au?
-
 Diverseacum 3 săptămâni
Harta-firmelor.ro: platforma gratuită care arată cine se află în spatele companiilor din România
-
 Diverseacum 3 săptămâni
Experiențe negative cu rent a car în Cluj, ce să înveți din ele?
-
 Diverseacum 2 săptămâni
Cum recunoști un parfum premium și persistent? Descoperă Possess Intense pentru ea și pentru el
-
 Uncategorizedacum 2 săptămâni
Wegovy® a redus grăsimea din ficat la valori normale la aproape 9 din 10 participanți cu obezitate și steatoză, într-o analiză prezentată la EASD 2026
-
 Uncategorizedacum 3 săptămâni
HONOR a lansat în China HONOR Magic9 Pro Max, cu un flux profesional complet pentru producție cinematografică dezvoltat împreună cu ARRI
-
Socialacum O săptămână
De ce mulți români ajung la dentist abia când apare durerea? Problemele dentare ascunse care pot fi descoperite prin investigații imagistice