

Actualitate
Consultanții fiscali, scrisoare către Iohannis: Proiectul lui Ciolacu și Ciucă privind evaziunea este interpretabil și plin de erori / În plus, are probleme de logică și contradicții: lovește contribuabilii de bună credință

Camera Consultanților Fiscali (CCF) a trimis o scrisoare către Președintele Klaus Iohannis în care îi cere să trimită la reexaminare un proiect de lege adoptat de Parlament fără consultare, deoarece are multe erori, este interpretabil, conține unele contradicții și are chiar probleme logice.
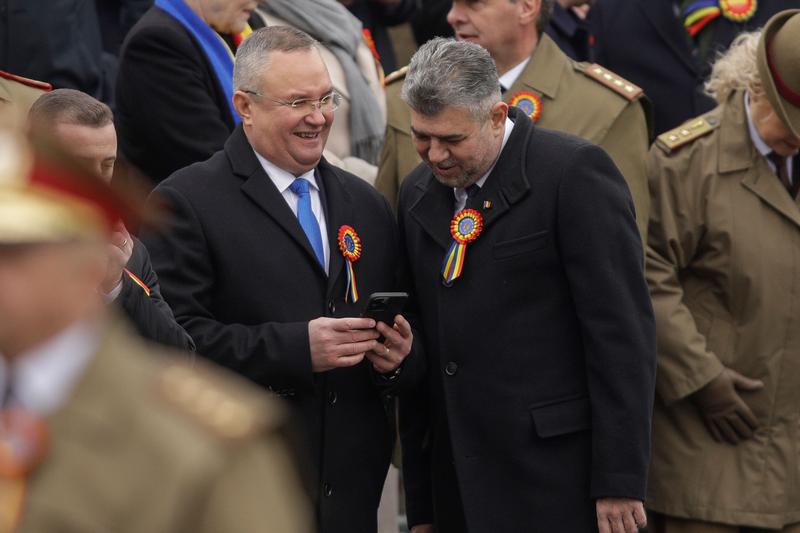
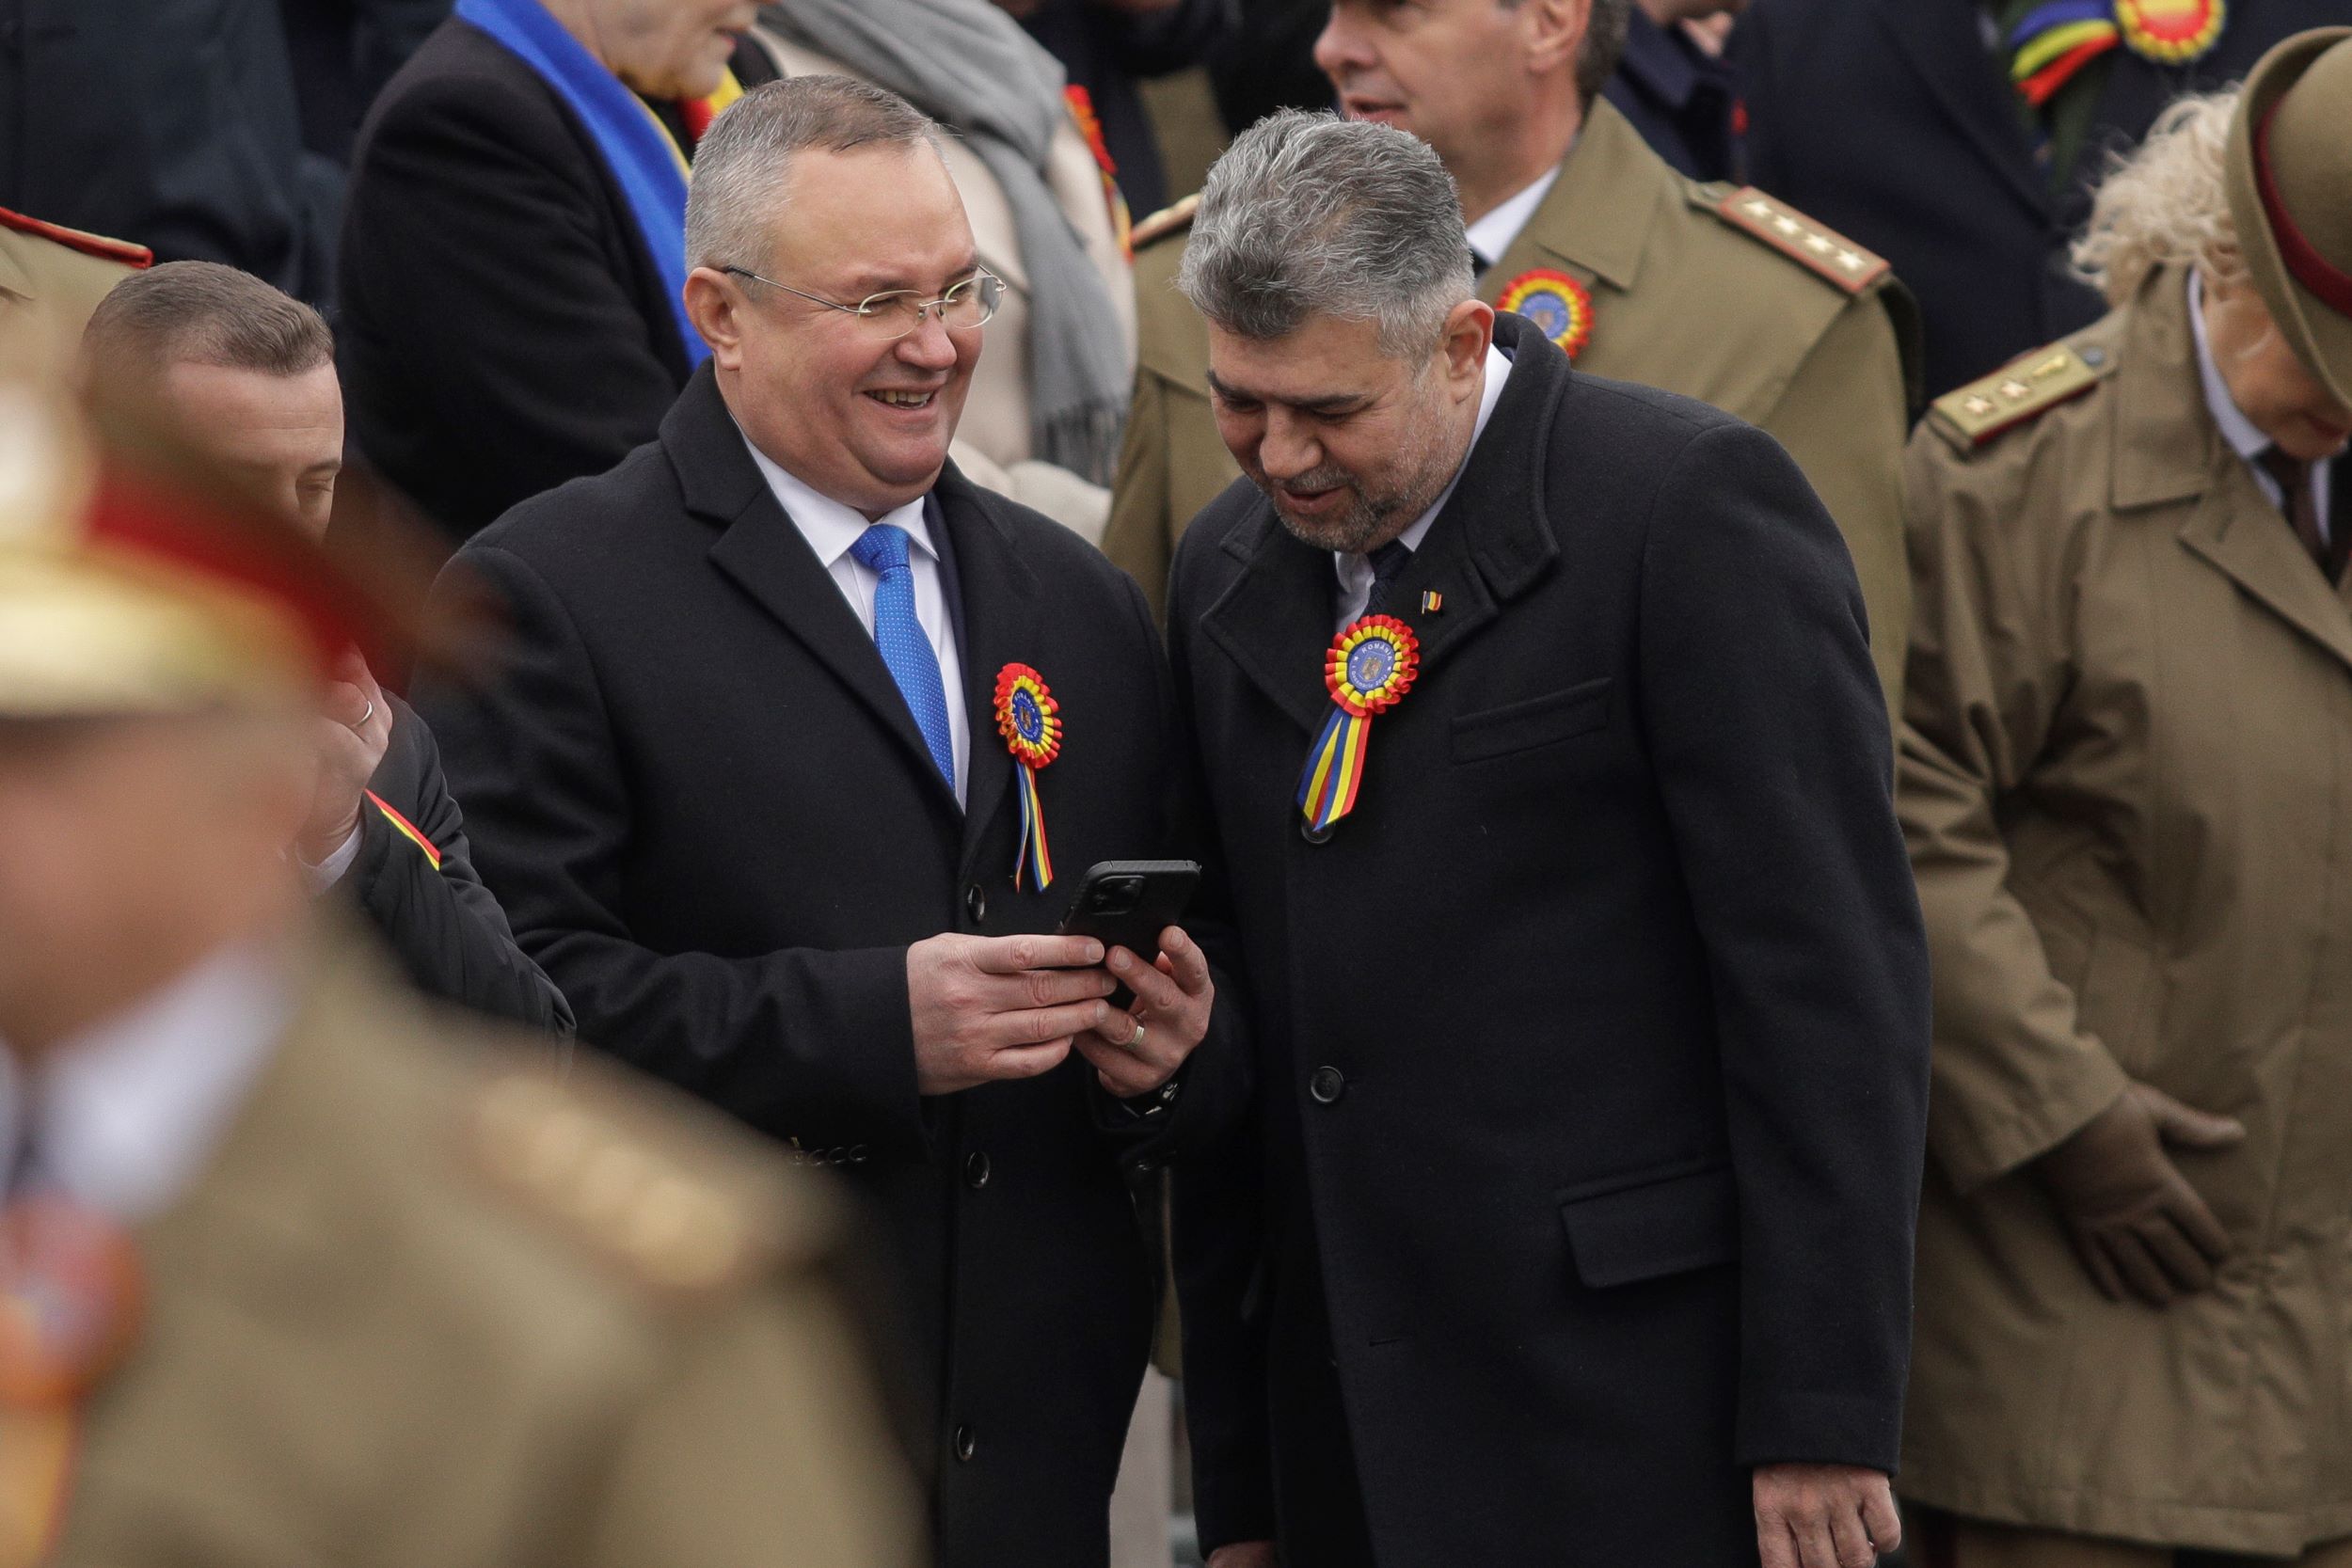
Nicolae Ciucă și Marcel CiolacuFoto: Inquam Photos / George Calin
Acel proiect de lege este inițiat de cei doi lideri ai Coaliției PSD-PNL: Marcel Ciolacu și Nicolae Ciucă. Zilele astea Curtea Constituțională trebuie să se prezinte asupra ei.
*Este vorba despre PL-x nr. 805/2023privind unele măsuri pentru consolidarea capacității de combatere a evaziunii fiscale precum şi pentru modificarea şi completarea unor acte normative.
Proiectul de lege a fost înregistrat la Senat fără nicio dezbatere publică și fără ca acesta să treacă în vreun fel prin procesul de transparență decizională, în data de 12 decembrie 2023, fiind adoptat în data de 18 decembrie 2023, când a și fost înregistrat la Camera Deputaților, care l-a aprobat a doua zi, în data de 19 decembrie 2023, când a și fost transmis către domnia voastră spre promulgare.
Ce probleme mari de interpretare are proiectul adoptat de Parlament: va afecta mulți antreprenori din cauza erorilor și a lipsei de logică în unele situații
Redăm din scrisoarea CCF transmisă lui Iohannis – recomandăm studierea întregului document pentru că este mult mai detaliat și vine cu exemple specifice
1. O modificare discutabilă vizează calificarea drept infracțiune de evaziune fiscală a faptei de nereținere la sursă a impozitelor și contribuțiilor pentru care perceperea se realizează prin mecanismul reținerii la sursă.
Lipsa totală de claritate și predictibilitate a acestei noi infracțiuni, generată de lipsa unei definiri a sintagmei „nereținerea la sursă” reprezintă practic fapta penală incriminată, iar acest lucru fie face inaplicabilă prevederea, fie poate genera confuzie și arbitrar în instrumentare, aspecte inadmisibile în dreptul penal.
Astfel, în lipsa unei definiri a termenilor, ne putem pune o serie de întrebări tehnice cu privire la ce anume reprezintă această faptă, respectiv:
- fapta incriminată, de nereținere la sursă, presupune oare ca plătitorul făptuitor să fi plătit efectiv beneficiarului (de exp. salariatul său) o sumă brută fără să rețină impozitul, acordându-i astfel o sumă mai mare decât trebuia?
- fapta incriminată, de nereținere la sursă, presupune și aceea ca plătitorul făptuitor să fi plătit beneficiarului doar suma netă, întrucât nu deținea la data plății disponibilități bănești suficiente?
- fapta incriminată, de nereținere la sursă, vizează și neîntocmirea notei contabile prin care se evidențiază suma reținută din suma brută?
- fapta incriminată, de nereținere la sursă, înseamnă doar nedepunerea declarației fiscale sau necuprinderea în declarația fiscală a sumei care trebuia să facă obiectul reținerii?
- în cazul în care plătitorul de venit nu a avut la data plății disponibilități bănești, decât în limita sumelor nete de plată, poate fi acuzat de evaziune fiscală prin nereținere la sursă?
- în cazul plății de redevențe în baza unor contracte cu nerezidenți, care se evaluează sub aspectul obligației de reținere a impozitului coroborând legislația fiscală națională cu prevederile convențiilor internaționale bilaterale de evitare a dublei impuneri, de către specialiști în fiscalitate internațională, nereținerea impozitului din evaluarea greșită a situației, poate reprezenta o faptă de nereținere la sursă?
Elementul cheie, care însă credem că a fost ignorat de Parlamentul României, este că nereținerea la sursă a sumelor datorate ca impozite nu este și nu ar trebui să fie subiectul unei incriminări penale, întrucât acesta este doar un subiect de diferend fiscal între un contribuabil și autoritatea fiscală, ce poate avea nenumărate cauze obiective (e.g. neclaritatea legii naționale, conflictul de reglementări posibil incidente, inclusiv cele din Convențiile de evitare a dublei impuneri sau cele ale dreptului european, practica fluctuantă a organelor fiscale sau instanțelor de judecată etc.).
Astfel, o dispută legată de corecta interpretare și aplicare a legii fiscale intervenită între o companie și organele fiscale este destul de posibil a fi incidentă, mai ales în condițiile neclarității notorii a legislației noastre fiscale, și este absolut firească într-un stat de drept și o economie de piață. În aceste condiții, apreciem că aceasta trebuie să rămână o chestiune ce trebuie dezlegată de instanțele civile, de contencios administrativ și fiscal, iar nu de instanțele penale.
2. Referitor la prevederile art. 9 (2) nou introduse apreciem că în lipsa unei completări a articolului în sensul precizării elementului material (verbum regens) în sensul că se referă numai la documentele false sau la documentele electronice false și nu se referă la declarații fiscale incorecte și incomplete, aceste dispoziții legale au fost edictate cu încălcarea principiului legalității prevăzut de art. 1 alin. 5 din Constituție.
Se dorește a fi o preluare a textului art. 3 „Frauda care aduce atingere intereselor financiare ale Uniunii” din Directiva nr. 1371 din 5 iulie 2017, însă preluarea este parțială şi injustă, fiind omisă corelarea cu legislația națională și, respectiv, punerea în aplicare a următoarelor prevederi ale Directivei:
„(11) În ceea ce privește infracțiunile prevăzute de prezenta directivă, noțiunea de intenție trebuie să se aplice tuturor elementelor constitutive ale infracțiunilor respective. Caracterul intenționat al unei acțiuni sau al unei inacțiuni poate fi dedus din circumstanțe obiective, de fapt. Infracțiunile care nu presupun intenția nu fac obiectul prezentei directive.
(12) Prezenta directivă nu impune statelor membre să prevadă sancțiuni care constau în pedeapsa cu închisoarea pentru comiterea infracțiunilor care nu au un caracter grav, în cazurile în care intenția este prezumată în temeiul dreptului intern. „
Lipsa precizării exprese a intenției directe calificate prin scop, aceea de a susține o „schemă frauduloasă” încalcă legea care reglementează tehnica legislativă a actelor normative, care impune ca o normă legală să fie clară și inteligibilă, să fie precisă și să excludă orice echivoc, cu atât mai mult aceasta trebuie să respecte aceste cerințe în materie penală, în care consecințele asupra libertății persoanei pot fi foarte grave.
Or, aceste exigențe și garanții pe care le instituie prevederile art. 1 alin. (5) din Constituție nu au fost în vreun fel respectate de legiuitor prin textul de incriminare mai sus menționat, în condițiile în care termenii utilizați sunt neclari și generici, iar forma textului este incompatibilă cu specificul regimului sancționator al infracțiunilor de evaziune fiscală prevăzut de legislația națională și
europeană.
Astfel, infracțiunile împotriva sistemului privind TVA ar trebui considerate grave atunci când sunt legate de cele mai grave forme de fraudă în materie de TVA, în special frauda de tip carusel, frauda în materie de TVA prin intermediul firmelor-fantomă şi frauda în materie de TVA săvârșită în cadrul unei organizații criminale, care creează amenințări grave la adresa sistemului privind TVA şi, prin urmare, la adresa bugetului de stat.
În forma neclară actuală, faptele incriminate ar ajunge să sancționeze și o simplă eroare de completare a declarațiilor fiscale, chiar dacă tranzacțiile care au stat la baza întocmirii declarațiilor fiscale sunt legale şi nu implică nicio schemă frauduloasă – situație care excede în mod clar scopului urmărit de legiuitor prin Expunerea de motive și constituie o măsură vădit disproporționată și care lasă loc arbitrariului. Mai mult decât atât, prevederile alin. (2) al art. 9, în sensul că tentativa se pedepsește pentru toate faptele incriminate de alin. (1), inclusiv pentru cele prevăzute de alin. (1) lit. b), sunt ilogice întrucât, în cazul elementului material prevăzut de lit. b), acela al „nedivulgării”, suntem în prezența unei inacțiuni interzise prin norma de incriminare. Or, nu poate fi incriminată o tentativă la omisiune, dat fiind faptul că tentativa este definită de art. 32 alin. (1) Cod penal tocmai ca “punerea în executare a intenţiei de a săvârși infracţiunea, executare care a fost însă întreruptă sau nu şi-a produs efectul”, fiind de neconceput momentul în care are loc punerea în executare a intenției de a „nedivulga”.
În ceea ce privește prevederile incluse la lit. c) din alin. (1) al art. 92, în temeiul cărora se incriminează ca infracțiune „prezentarea de declaraţii corecte, declarații electronice corecte privind TVA pentru a masca în mod fraudulos neplata sau constituirea unor drepturi necuvenite la rambursări de TVA”, aceasta reglementează două situații de fapt contradictorii, respectiv existența unor declarații corecte, dar în același timp folosite în mod fraudulos.
Chiar și din punct de vedere logic este greu de înțeles cum este posibil ca o declarație să fie în același timp şi corectă, şi folosită în mod fraudulos.
3. Referitor la Modificările aduse de pct. 8 din Proiectul de lege prin care este introdus art. 10 – acestea conțin prevederi legale necorelate cu prevederile și instituțiile elementare ale dreptului penal și civil din sistemul de drept românesc
Astfel, punctul 8 din Proiectul de lege instituie noi reguli ce țin de cursul termenului de prescripție a răspunderii penale, pe care o leagă de data sesizării organului fiscal sau de data sesizării organului de urmărire penală. O asemenea reglementare contravine în mod flagrant principiilor și regulilor generale și elementare care reglementează instituția prescripției în general și, în mod particular, instituția prescripției în materie penală, reglementată de art. 154 Cod penal.
Astfel, menționăm că indiferent de ramura de drept în care este reglementată, instituția prescripției și cursul termenului de prescripție este legat exclusiv de intervenirea unor elemente obiective ale faptului generator, care nu depind în vreun fel de conduita autorităților statului. În acest sens, Codul penal instituie regula curgerii termenului de prescripție prin raportare la data săvârșirii faptei, data săvârșirii acțiunii/inacțiunii sau data ultimului act.
Or, condiționarea cursului prescripției răspunderii penale de conduita altor persoane sau autorități ale statului contravine regulilor elementare mai sus descrise și respectate în genere de legiuitor în dreptul pozitiv românesc, dar, mai ales, principiilor celerității și prescriptibilității răspunderii penale, care reprezintă principii fundamentale de drept penal.
4. Referitor la carențele legate de claritatea și predictibilitatea textului, modificări aduse de pct. 6 din Proiectul de lege prin introducerea art. 93 fără ca textul propus să definească în vreun fel termenul de “creditare”.
Textul introdus de Proiectul de lege este unul neclar și contradictoriu, conținând prevederi imposibil de aplicat în practică , iar elementul material nu rezultă din cuprinsul prevederii legale, fundamentarea din Expunerea de motive neregăsindu-se în cuprinsul acesteia, în totală contradicție cu exigențele de calitate a legii prin raportare la claritatea și predictibilitatea unui text legal dictată de exigențele art. 1 alin. (5) din Constituție.
Astfel, deși în Expunerea de motive se face vorbire de intenția legiuitorului de sancționare a ”finanțării disimulate ce creează premisele devalizării societății prin restituirea, în mod necuvenit, către creditor, a unor sume pe care societatea le obține din activitatea licită”, textul de lege:
– face trimitere la operațiunea de “creditare” fără a o defini în vreun fel;
– face trimitere, într-o manieră confuză și neclară, la scopul efectuării unor “plăți cu sume de bani” rezultate din fapte ce reprezintă elementele infracțiunilor de evaziune fiscală, fără a fi clarificată noțiunea de “plată”, respectiv ce vizează aceasta și nici nu este clarificat cine este persoana care a săvârșit aceste infracțiuni;
– este absolut improprie și incoerentă incriminarea acestei fapte în condițiile în care textul legal pare să reglementeze utilizarea unor sume rezultate din infracțiuni de evaziune fiscală pentru finanțarea unei companii, în condițiile în care expunerea de motive face trimitere la devalizarea companiei prin restituirea sumelor creditate disimulat sau fictiv.
Aceste grave carențe ale textului legal denotă existența unor reale deficiențe ce țin de identificarea elementelor constitutive ale infracțiunii, fapt ce va genera inevitabil dificultăți în interpretarea și aplicarea acestuia atât de către contribuabili, cât și de organele penale și instanțele de judecată, fiind astfel evident că o asemenea manieră de edictare a unei norme de incriminare a fost realizată cu încălcarea gravă a exigențelor art. 1 alin. (5) din Constituție.
CCF încheie:
Solicităm deci respectuos Președintelui României retransmiterea Proiectului de lege spre reexaminare către Parlamentul României pentru dezbaterea și remedierea deficiențelor de reglementare semnalate în cele de mai sus, pe care le apreciem de o deosebită gravitate și cu un posibil impact negativ major asupra activității comerciale desfășurate tocmai de întreprinzătorii de bună credință, dar și a asupra climatului investițional din România.
Vezi și:

Salon HARMONY, str Cantacuzino din Ploiești (intersecția Moș Craciun )
Servicii oferite :
– micropigmentare sprâncene
-extensii gene
– coafor
-unghii gel
-Cosmetica / tratamente cosmetice
– sala Fitness pt femei
FACEBOOK: https://www.facebook.com/Harmony-Beauty-Salon-278929815636909/

BAC IN MY MIND – Literatura de Bacalaureat prinde viață pe scena Teatrului Amzei, într-un festival dedicat adolescenților
În perioada 23–25 octombrie 2026, Asociația JG Victory of Art organizează, la Teatrul Amzei din București, festivalul „BAC IN MY...

Vânzări record pentru SGS Group în trimestrul 3 din 2026
București, 23 octombrie 2026 – SGS România, lider în servicii de testare, inspecție și certificare, a anunțat o creștere record...

Gummies Wellosophy de la Oriflame pentru păr, piele și unghii: frumusețe din interior spre exterior
Poți avea serul potrivit, masca de păr preferată și o rutină de skincare pe care o respecți aproape religios. Și...

Vrei un televizor nou? Iată cinci aspecte mai importante decât specificațiile
Un ghid practic al tehnologiilor de imagine, mișcare, procesare și sunet care fac diferența în vizionarea de zi cu zi...

Nadia Comăneci, la podcastul „Pe Drept Cuvânt”: „Tabela nu putea afișa nota 10. Toată lumea credea că e imposibil.”
În anul în care România celebrează 50 de ani de la Montreal, „Zeița” gimnasticii vorbește, în dialog cu Florentin Țuca,...

Ce costuri trebuie luate în calcul pe lângă tariful de închiriere a unei nacele?
Oferta pentru o nacelă vine pe e-mail și arată impecabil, cu un preț pe zi care intră lejer în buget....

ING Bank România lansează refinanțarea 100% online, direct din Home’Bank
ING Bank lansează opțiunea de refinanțare 100% online, direct din Home’Bank, prin creditul de nevoi personale ING Personal. Clienții își...

Suspensia și direcția. Semnele de uzură pe drumurile din Ilfov
Dacă vrei să înțelegi de ce suspensia mașinilor din Ilfov se uzează mai repede decât media, e suficient să conduci...

Meniul de toamnă în restaurante: 7 ingrediente de sezon pe care bucătarii le aprovizionează de la Selgros
Odată cu venirea toamnei, meniurile restaurantelor se îndreaptă spre preparate mai consistente: supe-cremă, tocane gătite lent, fripturi la cuptor sau...

Cu 60% mai multe cereri de negociere cu băncile și IFN-urile, trimise de consumatori către CSALB
20 octombrie București. În primele 9 luni din acest an consumatorii au trimis către Centrul de Soluționare Alternativă a Litigiilor...

Aircash lansează cardurile virtuale gratuite: o nouă opțiune pentru plățile de zi cu zi
O singură aplicație, mai multe moduri de plată. Aircash lansează carduri virtuale Mastercard gratuite, pe care utilizatorii le pot crea...
Lipsa de șoferi profesioniști apasă pe transportul rutier: ce caută azi un șofer C+E la un angajator
Transportul rutier european are nevoie de tot mai mulți oameni la volan, iar piața muncii nu ține pasul. Pentru cei...

Cum folosești datele financiare din piață pentru campanii disruptive de atragere a clienților
Lansarea unei campanii de promovare pe baza intuiției sau a copierii reclamelor rulate de concurenți duce la blocarea bugetului în...

HONOR Magic V6 transformă productivitatea în mișcare: mai mult spațiu de lucru, multitasking și AI pe un smartphone pliabil
Ecranul generos, utilizarea simultană a trei aplicații și instrumentele AI facilitează gestionarea documentelor și a activităților profesionale în deplasare ...


Principaux Avantages des Services Logiciels sur Mesure en France
Le développement logiciel sur mesure consiste à concevoir une application étroitement alignée sur les processus, les utilisateurs et les systèmes...

Unde găsești mocasini de bărbați de brand în România
Mocasinii au ieșit de mult din zona încălțămintei de vacanță. Sunt adesea integrați în ținutele de la birou, purtați cu...
Motivele pentru care trebuie sa aiba loc auditul financiar
Intr-un mediu economic dinamic, in care deciziile trebuie luate rapid si responsabil, auditul financiar reprezinta un instrument esential pentru mentinerea...

De ce mulți români ajung la dentist abia când apare durerea? Problemele dentare ascunse care pot fi descoperite prin investigații imagistice
Absența durerii nu înseamnă întotdeauna că dinții sunt sănătoși. Numeroase probleme dentare pot evolua fără simptome evidente, iar atunci când...

Telefonul poate rămâne în buzunar: HONOR Watch 6 simplifică interacțiunile de zi cu zi
De la apeluri și notificări la control prin gesturi, înregistrări vocale și plăți contactless, HONOR Watch 6 oferă acces rapid...

Vă puteți păstra fișierele în siguranță? Sfaturi practice pentru protecția datelor
Fotografii, documente, înregistrări sau proiecte profesionale – în prezent, stocăm o cantitate enormă de date pe dispozitivele noastre, iar acestea...
-
 Uncategorizedacum 3 săptămâni
Axis BootCamp 2026: demonstrații tehnice și experiență practică la Snagov
-
 Socialacum 3 săptămâni
Ce obiecte se pun în sicriu și ce semnificație au?
-
 Diverseacum 3 săptămâni
Harta-firmelor.ro: platforma gratuită care arată cine se află în spatele companiilor din România
-
 Diverseacum 3 săptămâni
Experiențe negative cu rent a car în Cluj, ce să înveți din ele?
-
 Diverseacum 2 săptămâni
Cum recunoști un parfum premium și persistent? Descoperă Possess Intense pentru ea și pentru el
-
 Uncategorizedacum 2 săptămâni
Wegovy® a redus grăsimea din ficat la valori normale la aproape 9 din 10 participanți cu obezitate și steatoză, într-o analiză prezentată la EASD 2026
-
 Uncategorizedacum 3 săptămâni
HONOR a lansat în China HONOR Magic9 Pro Max, cu un flux profesional complet pentru producție cinematografică dezvoltat împreună cu ARRI
-
Socialacum O săptămână
De ce mulți români ajung la dentist abia când apare durerea? Problemele dentare ascunse care pot fi descoperite prin investigații imagistice